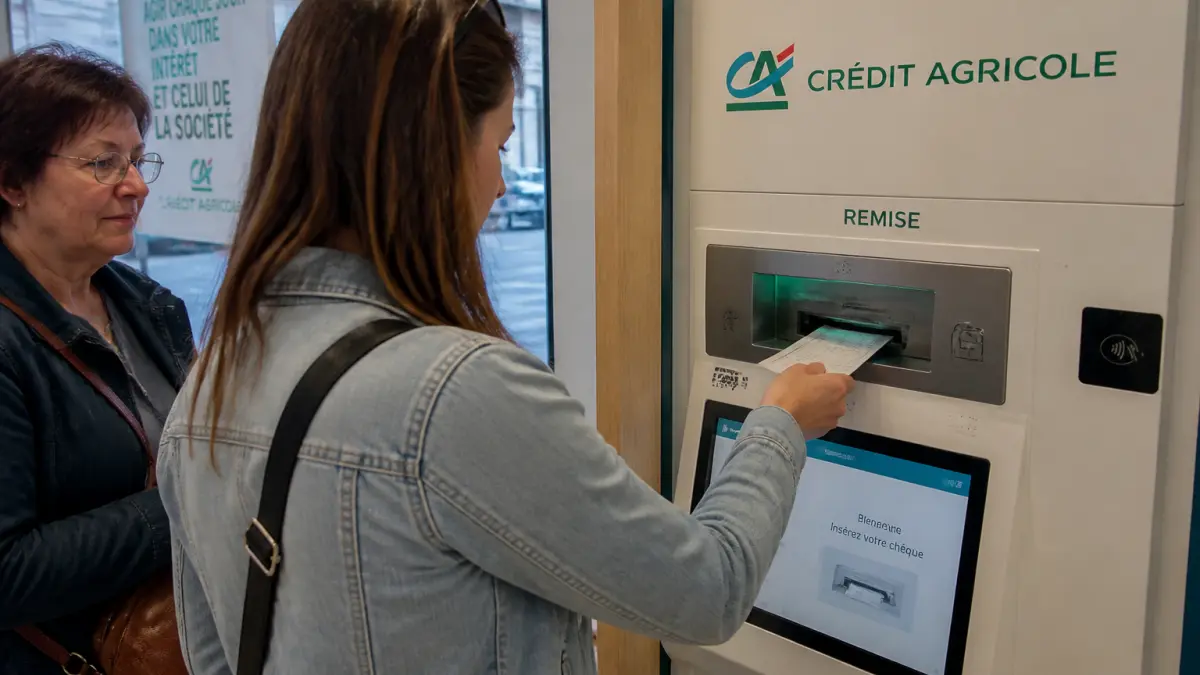
Vous avez un chèque entre les mains et vous voulez qu'il soit crédité vite, sans passer par des formalités qui traînent. Au Crédit Agricole, le choix du mode de dépôt change tout. Automate, guichet, courrier ou application mobile : chaque option a ses propres règles et ses délais. Voici comment ne pas perdre de temps.
Pourquoi le délai d'encaissement dépend de votre méthode de dépôt
La banque ne traite pas un chèque de la même façon selon qu'il passe par un distributeur, un conseiller ou une photo. La date de valeur retenue peut varier. Avec le service mobile du Crédit Agricole, par exemple, c'est le jour du téléchargement de l'image qui fait foi, pas celui de la réception du courrier. Un gain de temps réel si vous avez besoin des fonds rapidement.
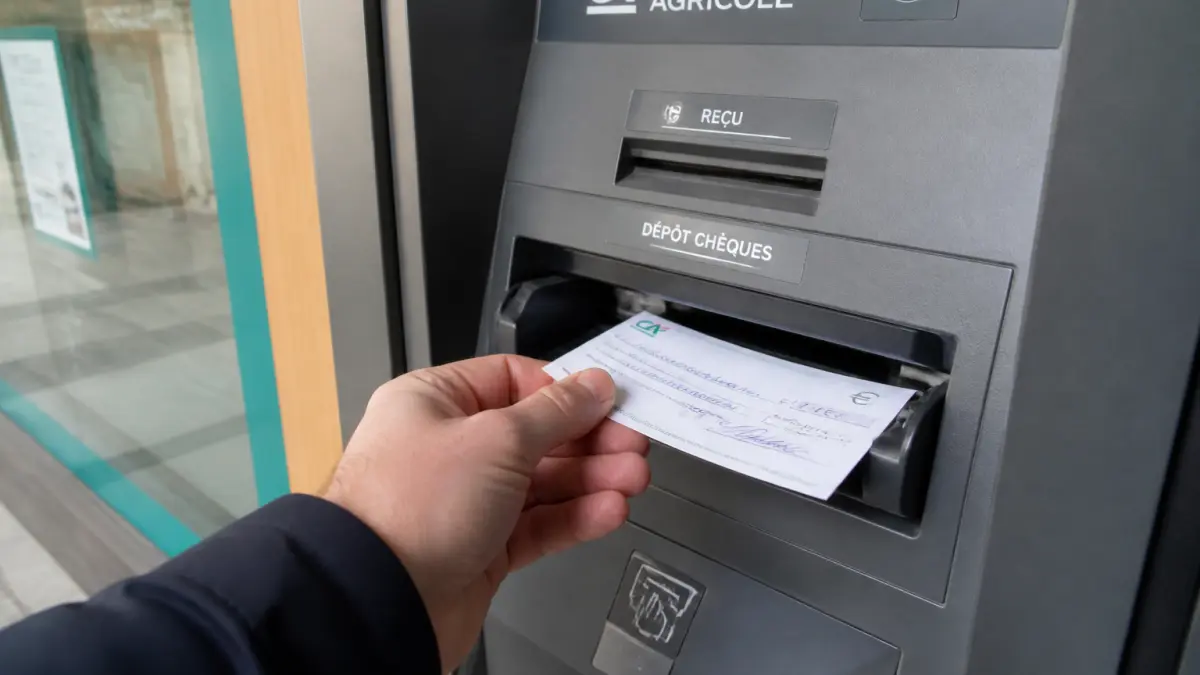
Dépôt à l'automate : la méthode la plus courante pour les montants modestes
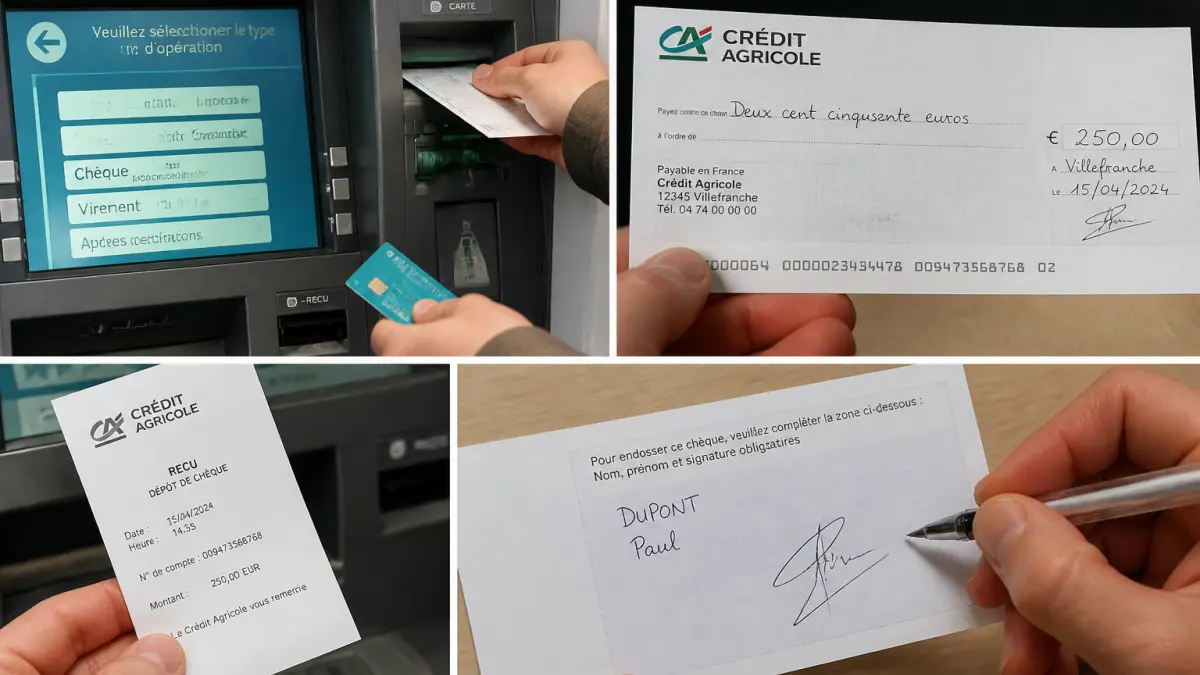
C'est la solution pratique si le chèque ne dépasse pas 30 000 €. Les automates sont accessibles sept jours sur sept, de 6 heures à 22 heures, dans n'importe quelle agence ou dans des espaces publics équipés. La procédure est simple : insérez votre carte bancaire, choisissez l'option "Dépôt de chèque", suivez les instructions à l'écran. Vous devrez glisser le chèque dans la fente prévue, vérifier le montant affiché, puis valider. L'automate imprime un reçu. Conservez-le.
Un point à ne pas oublier : avant de partir, vérifiez que le chèque est bien rempli. Le montant en chiffres et en lettres doit correspondre, et l'émetteur doit avoir signé. Au dos, signez vous-même et indiquez le numéro de compte sur lequel vous voulez que la somme soit versée. Sans ces mentions, le traitement peut être bloqué.
Le délai de mise à disposition est d'un jour ouvré. Si vous déposez le chèque un jeudi matin, les fonds sont normalement disponibles le vendredi. Si rien n'apparaît sur votre compte après deux jours ouvrés, appelez votre agence.
Au guichet ou par courrier : quand le montant dépasse 30 000 €
Au-delà de ce seuil, l'automate refuse l'opération. Deux options restent : le guichet ou le courrier. Dans les deux cas, la banque applique les mêmes vérifications.
Au guichet, présentez-vous avec le chèque et une pièce d'identité. Le conseiller remplit un formulaire de dépôt. Vérifiez que les montants en chiffres et en lettres sont identiques, que l'émetteur a signé, et que vous avez signé au dos. Vous recevez un reçu. Les fonds sont crédités le jour ouvré suivant.
Par courrier, la procédure est similaire mais sans interaction directe. Glissez le chèque signé au dos avec le numéro de compte dans une enveloppe, et envoyez-la à votre agence. Mieux vaut utiliser un envoi avec accusé de réception pour garder une trace. La banque vous renvoie un reçu, souvent par courrier postal ou via votre espace en ligne. Le délai d'encaissement est aussi d'un jour ouvré après traitement.
Encaissement par smartphone : le service qui change la date de valeur
Depuis l'été 2017, le Crédit Agricole propose une option mobile via l'application "Ma banque". Concrètement, vous prenez une photo du chèque, l'application détecte automatiquement le montant et le compte. Vous vérifiez les informations, confirmez, puis signez au dos du chèque et l'envoyez par courrier à votre banque. L'affranchissement n'est pas nécessaire.
L'avantage est net : la date de valeur retenue est celle du jour où vous téléchargez l'image, pas celle de la réception du courrier. Votre compte est donc crédité plus tôt qu'avec un dépôt par courrier classique. Cela peut éviter des frais de découvert si vous êtes à découvert en attendant l'encaissement.
Attention : ce service ne remplace pas l'envoi physique. Le chèque papier doit bien parvenir à la banque. Mais le gain de temps sur la date de valeur est réel.
Chèque de banque : une sécurité pour les grosses transactions
Le chèque de banque n'est pas un chèque ordinaire. Il est établi par la banque elle-même, qui prélève la somme sur votre compte avant de l'émettre. Le bénéficiaire est certain d'être payé, puisqu'il n'y a pas de risque de provision insuffisante. C'est pourquoi il est souvent utilisé pour les ventes entre particuliers (voiture, immobilier).
Pour l'obtenir, contactez votre agence. L'opération prend quelques minutes si votre compte est approvisionné. Mieux vaut commander 48 heures à l'avance. Des frais peuvent s'appliquer, mais certaines offres groupées incluent un ou plusieurs chèques de banque gratuits par an. Vérifiez votre plaquette tarifaire.
Si vous recevez un chèque de banque, soyez vigilant. Les faux existent. Vérifiez les éléments suivants :
- Un filigrane intégré (pas imprimé) avec la mention "chèque de banque" visible au dos.
- Aucune rature, tache ou écriture différente.
- Date et signature présentes.
- Nom et numéro de téléphone de la banque émettrice.
- Mention "payable en France".
- Nom, adresse et compte du client.
- Montant en chiffres et en lettres.
- Ligne magnétique lisible en bas du chèque.
Avant une transaction, demandez une copie du chèque (même partielle) avec le nom et le téléphone de la banque. Appelez-la pour vérifier qu'elle a bien émis ce chèque. Demandez aussi une copie de la pièce d'identité de l'acheteur. Ne transmettez jamais une copie en haute définition ou en couleur complète du chèque, pour éviter une reproduction frauduleuse.
Le Crédit Agricole retient la date de téléchargement de l'image comme date de valeur pour l'encaissement mobile. Un gain de temps qui peut éviter des frais de découvert.
Les erreurs qui retardent l'encaissement
Un chèque mal rempli bloque tout. Les montants en chiffres et en lettres doivent être strictement identiques. L'émetteur doit signer dans l'encadré en bas à droite. Au dos, votre signature et le numéro de compte sont obligatoires. Sans ces éléments, l'automate ou le conseiller peuvent refuser le dépôt, ou la banque peut vous contacter pour régularisation, ce qui allonge le délai.
Autre piège : déposer un chèque dans une autre banque que le Crédit Agricole. Vous n'avez pas le droit d'encaisser un chèque émis par une autre banque dans un automate ou au guichet du Crédit Agricole. Le chèque doit être remis à votre propre banque.
Enfin, si vous utilisez le service mobile, n'oubliez pas d'envoyer le chèque papier par courrier. Sans cela, l'encaissement ne peut pas être finalisé.
Ce qu'il faut retenir pour gagner du temps
Si votre chèque est inférieur à 30 000 €, l'automate est le plus rapide. Si vous voulez gagner un jour sur la date de valeur, utilisez l'application mobile. Pour un montant élevé, le guichet reste la solution la plus sûre. Le chèque de banque offre une sécurité maximale pour le bénéficiaire, mais exige des vérifications de votre côté.
Un dernier conseil : si vous devez contacter votre agence pour un problème de délai ou pour commander un chèque de banque, ayez sous la main les coordonnées de votre caisse régionale. Pour les clients de la région, les contacts du Crédit Agricole Franche-Comté sont accessibles en ligne. De même, si vous dépendez de la zone Sud Rhône Alpes, vous trouverez les informations utiles pour vous connecter à votre espace client ou joindre votre conseiller sur la page dédiée au Crédit Agricole Sud Rhône Alpes. Enfin, pour toute question sur le code banque qui figure sur vos chèques et relevés, un guide complet explique où le trouver et à quoi il sert : consultez la page sur le code banque Crédit Agricole.