Quand on parle d'Olinda Banque, on parle en réalité de la société qui opère sous la marque Qonto. Créée en 2017 par Alexandre Prot et Steve Anavi, cette entreprise française a rapidement gagné du terrain auprès des indépendants et des petites entreprises. Mais derrière l'interface soignée et les promesses de simplicité, que vaut vraiment le service ? Voici un tour d'horizon basé sur les retours d'expérience disponibles et les évolutions du marché en 2026.
Qui est Olinda et quel est son statut juridique ?
Olinda SAS n'est pas une banque au sens classique du terme. Elle détient le statut d'établissement de paiement, délivré par l'Autorité de contrôle prudentiel et de résolution (ACPR). Concrètement, cela signifie qu'elle peut proposer des services de paiement (comptes, cartes, virements) mais pas de crédit ni d'épargne réglementée. Ce statut impose un cadre strict : les fonds des clients sont protégés, mais pas par le Fonds de garantie des dépôts comme pour une banque traditionnelle. Olinda est supervisée régulièrement par l'ACPR, ce qui offre une certaine sécurité, mais il est important de comprendre cette différence avant de souscrire.
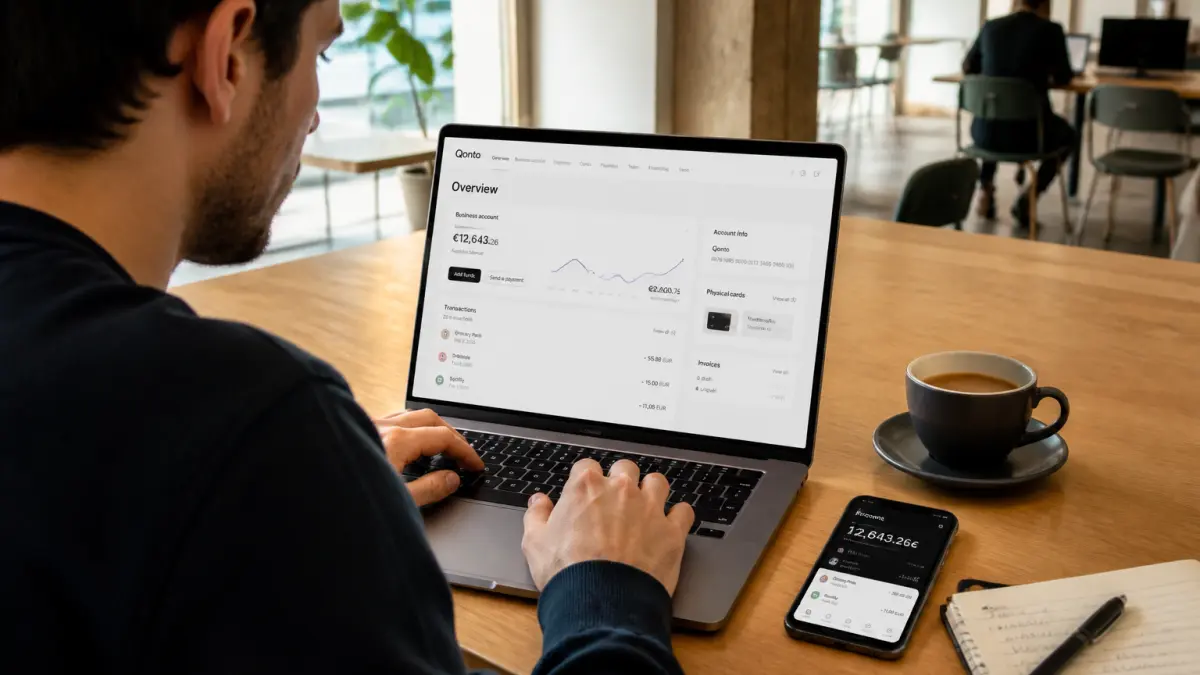
La société a connu une croissance rapide : en 2024, elle revendiquait plus de 450 000 clients professionnels. Ce chiffre témoigne d'une adoption massive, notamment chez les micro-entrepreneurs et les TPE qui cherchent une alternative aux banques physiques.
Les points forts qui reviennent dans les avis utilisateurs
Les retours d'expérience sur Olinda Banque (Qonto) mettent en avant plusieurs atouts récurrents. Le premier est la qualité de l'interface numérique. L'application mobile et le tableau de bord web sont conçus pour être intuitifs : catégorisation automatique des dépenses, export comptable en un clic, suivi des flux en temps réel. Pour un freelance ou un petit dirigeant qui n'a pas de service comptable, c'est un gain de temps réel.
La rapidité d'ouverture de compte est aussi souvent citée. En moins de 24 heures, le compte est actif, ce qui est un atout pour les entrepreneurs pressés. Les cartes multi-devises et les outils de facturation intégrés sont également appréciés, surtout pour ceux qui travaillent avec des clients à l'étranger.
Le service client digital (chat en ligne, réponses rapides) obtient des retours positifs. Les utilisateurs soulignent une réactivité qui contraste avec les délais des banques traditionnelles.
Les limites et points de vigilance à connaître
Malgré ces atouts, Olinda Banque n'est pas parfaite. Plusieurs limites reviennent dans les avis, et il est utile de les connaître avant de s'engager.
- Pas de découvert ni de crédit : comme tout établissement de paiement, Olinda ne peut pas proposer de découvert autorisé ni de prêt. Si vous avez besoin d'une ligne de trésorerie, il faudra vous tourner vers une banque classique ou un autre prestataire.
- Frais qui peuvent surprendre : si les forfaits de base sont clairs, certains services optionnels (virements instantanés, retraits au-delà du plafond, dépôts d'espèces) peuvent engendrer des coûts supplémentaires. Il est conseillé de lire les conditions générales en détail.
- Conformité à la facturation électronique : depuis le 1er septembre 2026, la facturation électronique est obligatoire pour toutes les entreprises. Qonto propose des outils de facturation, mais il faut vérifier s'ils sont compatibles avec les plateformes de dématérialisation partenaires (PDP) exigées par la réglementation. Certains concurrents comme Indy ou Shine communiquent plus clairement sur ce point.
Comparaison rapide avec les alternatives en 2026
Pour vous aider à situer Olinda Banque par rapport à d'autres offres du marché, voici un tableau comparatif basé sur les informations disponibles en 2026.
| Critère | Qonto (Olinda) | Shine | Indy | Revolut Business |
|---|---|---|---|---|
| Statut | Établissement de paiement | Établissement de paiement | Établissement de paiement | Établissement de paiement |
| Ouverture de compte | Moins de 24h | Moins de 24h | Moins de 24h | Moins de 24h |
| Outils de facturation | Intégrés | Intégrés | Intégrés | De base |
| Conformité PDP | À vérifier selon l'offre | Clairement annoncée | Clairement annoncée | Non prioritaire |
| Service client | Chat, réactif | Chat, email | Chat, email, téléphone | Chat, parfois lent |
| Découvert / Crédit | Non | Non | Non | Non |
| Clients visés | TPE, freelances, PME | Freelances, micro-entrepreneurs | Freelances, consultants | Startups, scale-ups |
Ce tableau montre que Qonto se positionne comme une solution généraliste pour les professionnels, mais que des concurrents comme Shine ou Indy peuvent être plus adaptés si la conformité à la facturation électronique est votre priorité absolue.
Une décision à prendre selon votre profil et vos besoins
Olinda Banque (Qonto) est une solution fiable pour les indépendants et les petites entreprises qui veulent une gestion bancaire digitale, rapide et sans friction. Ses points forts – interface, rapidité, service client – en font un choix solide pour ceux qui n'ont pas besoin de crédit ni de découvert. En revanche, si vous anticipez des besoins de trésorerie, ou si la conformité à la facturation électronique est un critère bloquant, il est prudent de comparer avec d'autres offres comme Shine ou Indy. Le marché des banques pro en 2026 est riche, mais chaque prestataire a ses angles morts : à vous de choisir celui qui colle le mieux à votre activité réelle, pas à ses promesses marketing.