Vous ouvrez votre relevé bancaire et tombez sur une ligne "PRLV ADIS" avec un montant que vous ne reconnaissez pas. Le réflexe est de bloquer ce prélèvement immédiatement. Pourtant, ce geste peut engendrer des complications que beaucoup sous-estiment. Avant d'agir, il faut comprendre ce que ce libellé signifie vraiment et quelles sont les conséquences d'une opposition précipitée.
Qui se cache derrière le prélèvement ADIS ?
ADIS est une société de courtage créée il y a plus de quarante ans par les groupes AXA et AGIPI. Aujourd'hui filiale de la branche française d'AXA, elle gère les contrats d'assurance de ces deux groupes en lien avec l'ANPERE, une association d'assurés. Son rôle principal est la collecte des cotisations, le remboursement des sinistres et l'administration des contrats.
Quand vous voyez "PRLV ADIS", il s'agit très probablement du paiement d'une cotisation pour un contrat d'assurance ou de prévoyance souscrit auprès d'une filiale du groupe AXA. Les cas les plus fréquents sont :
- Un contrat d'assurance vie : les prélèvements mensuels servent à constituer un capital, versé au souscripteur à la retraite ou à ses proches en cas de décès
- Un plan d'épargne retraite : les cotisations, qui peuvent être mensuelles, hebdomadaires ou annuelles, alimentent un capital disponible au moment de la retraite
- Une assurance prévoyance : elle couvre des situations comme l'incapacité de travail ou l'invalidité, avec des cotisations prélevées régulièrement
Ce mode de paiement n'est pas systématique. Tous les contrats AXA ne passent pas par ADIS. Mais si vous avez signé un mandat SEPA avec cette société, le prélèvement est parfaitement légitime.
Vérifier un prélèvement ADIS : les bons réflexes
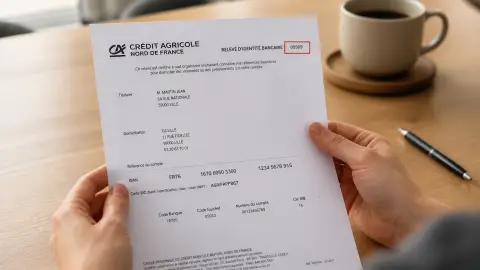
Avant de bloquer quoi que ce soit, prenez le temps de vérifier. Le libellé "PRLV ADIS" est souvent suivi d'une référence que vous pouvez recouper avec un numéro de contrat. Regardez dans vos documents : contrat d'assurance vie, plan d'épargne retraite, assurance emprunteur. Si vous retrouvez une correspondance, le prélèvement est probablement normal.
Si vous ne trouvez rien, contactez directement votre conseiller AXA ou le service client ADIS. Les coordonnées figurent généralement sur vos relevés de contrat. Ne vous fiez pas uniquement à un mail ou à un SMS qui vous demande de réagir vite : les tentatives de fraude existent, mais un appel au bon interlocuteur est plus fiable qu'une décision prise dans l'urgence.
Un prélèvement ADIS peut aussi correspondre à un contrat souscrit il y a longtemps, dont vous avez oublié l'existence. Vérifiez vos anciens dossiers avant de conclure à une erreur.
Blocage ou contestation : deux procédures aux conséquences opposées
La confusion entre contester un prélèvement déjà passé et bloquer un prélèvement futur est fréquente. Pourtant, les conséquences sont très différentes.
| Action | Délai légal | Effet sur le contrat d'assurance | Risque bancaire |
|---|---|---|---|
| Contestation d'un prélèvement autorisé (mandat signé) | 8 semaines après la date de débit | Aucun si le contrat est maintenu | Faible |
| Contestation d'un prélèvement non autorisé (pas de mandat) | 13 mois après la date de débit | Sans objet | Faible |
| Blocage (opposition) via la banque avant le débit suivant | Immédiat, sans limite | Le contrat reste actif, les cotisations s'accumulent en impayé | Moyen à élevé |
| Révocation du mandat SEPA | Immédiat, sans limite | Le contrat reste actif, l'assureur peut réclamer les sommes dues | Moyen |
Le piège est bien là : bloquer le prélèvement ADIS ne résilie pas le contrat. L'assureur conserve le droit de réclamer les cotisations impayées. Les conséquences concrètes peuvent être lourdes :
- L'assureur enregistre un défaut de paiement, ce qui peut entraîner une suspension des garanties après mise en demeure
- L'inscription en défaut peut compliquer la souscription future d'une assurance emprunteur ou d'un contrat de prévoyance
- Les cotisations continuent de courir et peuvent faire l'objet d'un recouvrement amiable, puis contentieux
Un blocage immédiat se justifie si vous n'avez jamais signé de mandat SEPA. Dans ce cas, le délai de contestation de 13 mois vous laisse une marge confortable pour obtenir le remboursement.
Scoring bancaire : un effet rarement anticipé des oppositions répétées
Les banques françaises analysent en continu le comportement des comptes, notamment dans le cadre de la lutte contre le blanchiment. Un client qui multiplie les oppositions ou les rejets de prélèvements peut être classé comme "profil à incidents".
Ce classement n'est pas anodin. Il peut peser sur l'accès à des facilités de trésorerie ou à un crédit à la consommation. Certaines offres bancaires dont l'éligibilité dépend du bon fonctionnement du compte peuvent être suspendues temporairement. Un seul blocage isolé ne déclenche pas ce mécanisme, mais deux ou trois oppositions sur une période courte suffisent à modifier votre profil de risque dans les systèmes internes de la banque.
Si vous devez contester un prélèvement, privilégiez la contestation a posteriori plutôt que le blocage systématique. Vous préservez à la fois votre contrat et votre relation bancaire.
Comment contester un prélèvement ADIS sans se brûler
Si vous estimez que le prélèvement n'est pas justifié, la procédure est encadrée par le Code monétaire et financier. Voici les étapes à suivre :
- Vérifiez l'existence d'un mandat SEPA : si vous n'avez jamais signé de mandat, le prélèvement est non autorisé. Vous disposez de 13 mois pour le contester
- Contactez votre banque par écrit : une lettre recommandée avec accusé de réception est la seule preuve recevable. Précisez la date, le montant et la référence du prélèvement
- Demandez le remboursement : la banque doit vous rembourser dans un délai raisonnable si la contestation est fondée
- Ne bloquez pas les prélèvements futurs sans avoir résilié le contrat : si vous voulez arrêter les cotisations, adressez une lettre de résiliation à votre assureur en parallèle
Si le contrat est toujours en cours, maintenez les paiements pendant la contestation. Vous évitez ainsi les impayés et les frais de recouvrement.
Un dernier point : si vous avez signé un mandat SEPA mais souhaitez y mettre fin, sachez que l'absence de prélèvement pendant 36 mois rend le mandat caduc. Passé ce délai, le créancier ne peut plus l'utiliser sans un nouveau mandat signé. C'est une solution discrète pour ceux qui préfèrent ne pas affronter une résiliation directe.
La décision finale dépend de votre situation : si le prélèvement est une erreur manifeste, contestez-le sans hésiter. Si vous doutez, prenez le temps de vérifier avant de bloquer. Une action précipitée peut coûter plus cher qu'un débit non identifié laissé sans réaction.