Votre banquier reçoit des dizaines de dossiers chaque mois. La plupart atterrissent dans la case "refus" parce que les chiffres ne tiennent pas debout. Pas parce que l'idée est mauvaise, mais parce que le prévisionnel bancaire est bâclé, trop optimiste ou tout simplement pas assez détaillé. Un bon prévisionnel ne sert pas à prouver que vous allez devenir millionnaire en six mois. Il sert à montrer que vous avez compris comment votre entreprise va gagner de l'argent, comment elle va dépenser, et surtout comment elle va rembourser le prêt. Voici ce que la banque regarde vraiment et comment construire un dossier qui tient la route.
Ce qu'un banquier attend vraiment de votre prévisionnel
Le banquier n'est pas un associé. Il ne partage pas les risques. Il veut juste être sûr que vous allez lui rembourser son argent avec les intérêts. Votre prévisionnel bancaire doit donc répondre à trois questions précises.
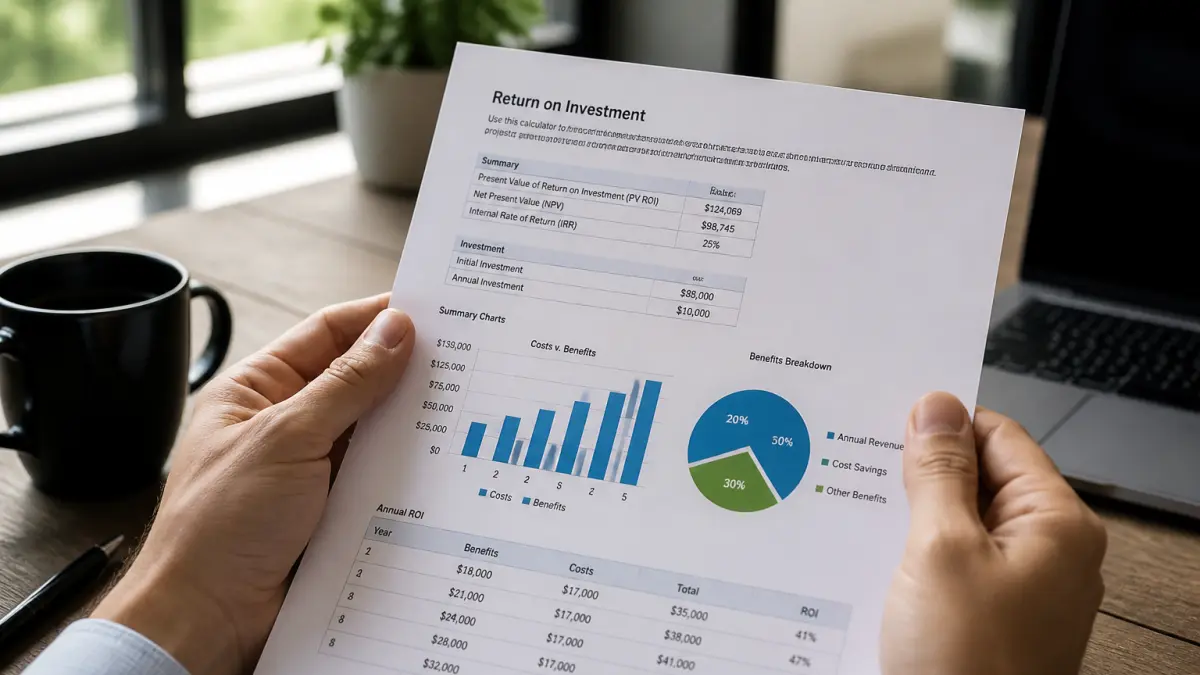
Une rentabilité réaliste, pas un conte de fées
Le banquier connaît votre marché. Si vous annoncez 500 000 euros de chiffre d'affaires la première année alors que le concurrent historique en fait 300 000, il va se méfier. Il préfère une progression lente mais crédible. Construisez vos hypothèses sur du concret : combien de clients pouvez-vous vraiment toucher les premiers mois ? À quel prix ? Quelle est la saisonnalité de votre activité ? Un prévisionnel qui montre une croissance progressive rassure plus qu'une courbe qui explose dès le mois 3.
Une capacité de remboursement claire
C'est le point central. Le banquier va analyser votre plan de trésorerie mois par mois. Il veut voir que chaque mois, après avoir payé vos charges (loyer, fournisseurs, salaires, charges sociales), il reste assez d'argent pour rembourser l'échéance du prêt. Si votre trésorerie passe dans le rouge au 6e mois parce que vous n'avez pas anticipé un décalage de paiement clients, le dossier est refusé. Montrez-lui que vous avez une marge de sécurité, que vous pouvez encaisser un mois difficile sans vous retrouver à découvert.
Une cohérence globale du projet
Votre prévisionnel doit être aligné avec votre étude de marché et votre stratégie. Si vous vendez des services haut de gamme, vos prix doivent être cohérents avec votre positionnement. Si vous ciblez les petites entreprises, votre chiffre d'affaires ne peut pas reposer sur des contrats de 100 000 euros. Le banquier va recouper vos chiffres avec votre discours. Une incohérence, même petite, et il doute de tout le reste.
"Les banquiers préfèrent un projet qui avance pas à pas à une annonce de succès spectaculaire, souvent jugée peu crédible."
Les six documents qui composent un prévisionnel bancaire complet
Un prévisionnel bancaire ne se résume pas à un tableau Excel à une seule feuille. Il se compose de plusieurs documents qui, ensemble, donnent une vision complète de la santé financière future de l'entreprise. Les voici, dans l'ordre logique de construction.
Le compte de résultat prévisionnel
C'est le document qui résume sur une année les produits (ventes, subventions) et les charges (achats, loyers, salaires, impôts). La différence donne le bénéfice ou la perte. Il se construit sur trois ans minimum. Le banquier regarde surtout l'évolution : est-ce que la marge s'améliore ? Est-ce que les charges fixes sont maîtrisées ? Un compte de résultat qui reste déficitaire la troisième année est un signal d'alarme.
Le plan de trésorerie
Le document le plus important pour la banque. C'est un tableau mois par mois qui montre les encaissements et les décaissements. Il permet de voir les tensions de trésorerie : quand vous devez payer vos fournisseurs avant d'être payé par vos clients, quand vous devez régler la TVA, quand les charges sociales tombent. Un bon plan de trésorerie montre que vous avez anticipé ces moments et que vous avez les fonds nécessaires pour les passer sans vous mettre à découvert.
Le plan de financement initial
Ce tableau détaille vos besoins de financement au démarrage : investissements (matériel, logiciels, aménagement), besoin en fonds de roulement (stocks, décalages de paiement), frais de création. En face, vous listez vos ressources : apport personnel, prêt bancaire, subventions, love money. La règle est simple : le total des besoins doit être égal au total des ressources. Si ce n'est pas le cas, votre projet n'est pas financé.
Le bilan prévisionnel
Il donne une photo de la situation financière de l'entreprise à un moment donné (fin d'année). Il montre ce que l'entreprise possède (actif : trésorerie, stocks, créances clients) et ce qu'elle doit (passif : dettes fournisseurs, dettes fiscales, capital social). Le banquier vérifie que l'entreprise a suffisamment de fonds propres pour supporter ses dettes.
Les soldes intermédiaires de gestion (SIG)
Ces indicateurs détaillent la formation du résultat. Ils permettent de voir d'où vient la rentabilité : est-ce la marge commerciale ? La valeur ajoutée ? Le résultat d'exploitation ? Un banquier expérimenté regarde les SIG pour comprendre la structure de coûts de l'entreprise et identifier les risques.
Le seuil de rentabilité
C'est le chiffre d'affaires minimum à atteindre pour couvrir toutes les charges (fixes et variables). En dessous, vous perdez de l'argent. Au-dessus, vous gagnez. Le banquier veut savoir si ce seuil est atteignable rapidement. Si votre seuil est à 200 000 euros et que vos prévisions de ventes sont à 180 000 la première année, il va vous demander comment vous comptez tenir.
| Document | Ce qu'il montre au banquier | Période |
|---|---|---|
| Compte de résultat | Bénéfice ou perte annuelle | 3 ans |
| Plan de trésorerie | Solde de trésorerie mois par mois | 12 à 36 mois |
| Plan de financement | Besoins et ressources au démarrage | Initial + 3 ans |
| Bilan prévisionnel | Situation patrimoniale de l'entreprise | Fin d'exercice |
| Soldes intermédiaires de gestion | Détail de la formation du résultat | Annuel |
| Seuil de rentabilité | Chiffre d'affaires minimum pour être rentable | Annuel |
Les erreurs qui font capoter un dossier bancaire
Certaines erreurs reviennent systématiquement dans les dossiers refusés. Les voici, pour que vous puissiez les éviter.
Un optimisme déconnecté du marché
Annoncer 50 clients le premier mois alors que vous n'avez pas encore ouvert. Tabler sur un taux de transformation de 30 % alors que la moyenne du secteur est à 5 %. Ces chiffres trop beaux pour être vrais sont immédiatement repérés. Le banquier préfère un prévisionnel prudent avec des hypothèses documentées qu'un scénario rose bonbon.
Des charges sous-estimées
Oublier les charges sociales sur votre rémunération. Ne pas prévoir la taxe foncière, la cotisation foncière des entreprises, les frais de comptable, les assurances. Sous-estimer le coût des fournitures. Chaque charge oubliée creuse un trou dans votre trésorerie. Le banquier va additionner toutes les charges courantes de votre secteur et comparer avec vos prévisions. Si l'écart est trop grand, le dossier est refusé.
Un plan de trésorerie bâclé
Le plan de trésorerie est souvent le document le plus négligé. Les créateurs mettent des montants annuels lissés sur 12 mois sans tenir compte des décalages de paiement. Résultat : le banquier voit une trésorerie positive en janvier, alors que vous devez payer vos fournisseurs en décembre. Un plan de trésorerie crédible doit intégrer les délais de paiement clients (30, 60, 90 jours), les échéances fiscales et sociales, et les variations saisonnières.
Un apport personnel insuffisant
Les banques demandent généralement un apport personnel d'au moins 20 à 30 % du montant total du projet. Si vous arrivez avec 5 % d'apport, le banquier considère que vous ne prenez pas assez de risques. Il veut voir que vous êtes prêt à mettre de votre argent dans le projet. Un apport faible est un signal que vous n'êtes pas totalement engagé.
Comment construire un prévisionnel qui tient la route
Voici une méthode en six étapes, dans l'ordre où vous devez les réaliser.
- Listez tous vos besoins de financement : investissements, frais de création, besoin en fonds de roulement pour les premiers mois. Soyez exhaustif : n'oubliez pas le dépôt de garantie du local, les frais de notaire, les assurances.
- Estimez vos ventes de manière réaliste : basez-vous sur des données concrètes (nombre de prospects, taux de conversion, panier moyen). Faites un scénario prudent et un scénario optimiste. Présentez le scénario prudent au banquier.
- Listez toutes vos charges : loyer, salaires, charges sociales, fournisseurs, frais de déplacement, abonnements, assurances, impôts. Prenez les tarifs réels de vos fournisseurs. N'oubliez pas votre propre rémunération.
- Construisez votre plan de trésorerie mois par mois : intégrez les délais de paiement, les échéances fiscales (TVA, impôt sur les sociétés), les charges sociales trimestrielles. Vérifiez que le solde de trésorerie ne passe jamais en négatif.
- Calculez votre seuil de rentabilité : divisez vos charges fixes par votre taux de marge sur coûts variables. Vous saurez exactement quel chiffre d'affaires vous devez atteindre pour être rentable.
- Préparez un scénario de crise : que se passe-t-il si vos ventes sont 20 % inférieures aux prévisions ? Avez-vous une marge de sécurité ? Un banquier sera rassuré de voir que vous avez anticipé les coups durs.
Quand présenter votre prévisionnel à la banque
Ne présentez pas votre prévisionnel trop tôt dans votre réflexion. Il doit être construit après votre étude de marché et après avoir défini votre modèle économique. Si vous le faites avant, vos chiffres seront approximatifs et vous devrez tout refaire. Mais ne le faites pas trop tard non plus : un prévisionnel bâclé en urgence la veille du rendez-vous bancaire sent le travail mal fait. Comptez plusieurs semaines pour le construire sereinement, en vérifiant chaque hypothèse.
Ce que votre prévisionnel ne doit pas être
Votre prévisionnel n'est pas un document marketing. Il ne doit pas vendre du rêve. Il doit vendre de la crédibilité. Un banquier expérimenté a vu passer des centaines de prévisionnels. Il sait repérer les chiffres gonflés, les charges oubliées, les hypothèses irréalistes. Ne cherchez pas à l'impressionner avec des projections mirifiques. Impressionnez-le avec votre rigueur, votre connaissance de votre marché, et votre capacité à anticiper les difficultés.
Un prévisionnel bancaire bien construit ne garantit pas l'obtention du prêt. Mais un prévisionnel mal fait garantit presque à coup sûr un refus. Prenez le temps de le construire, faites-le relire par un expert-comptable, et présentez-le avec des hypothèses claires et documentées. Votre banquier vous en saura gré. Et vous, vous aurez un outil de pilotage pour les premières années de votre entreprise.