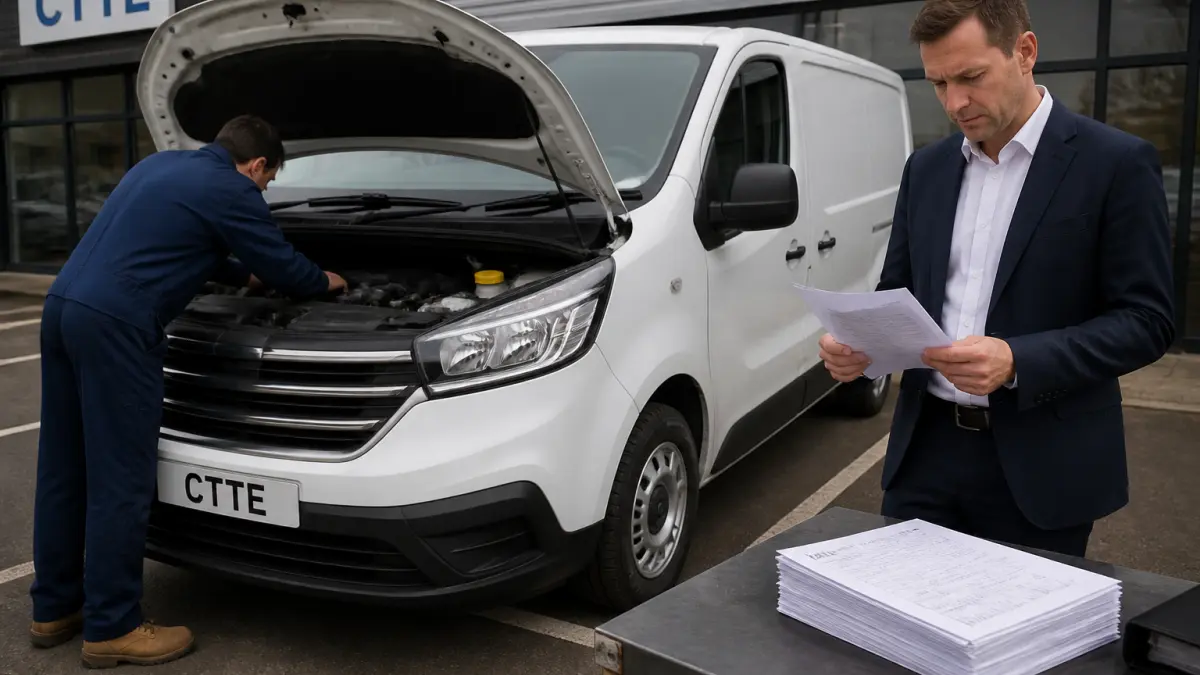
Récupérer la TVA sur l'achat d'un véhicule n'est pas un droit automatique pour toutes les entreprises. Entre le type de véhicule, l'usage qui en est fait et le statut du vendeur, plusieurs conditions déterminent si vous pouvez déduire les 20 % de TVA payés. Voici les règles à connaître pour ne pas passer à côté d'un remboursement qui peut représenter plusieurs milliers d'euros.
Quels véhicules ouvrent droit à la récupération de TVA ?
Le premier filtre est celui du type de véhicule. Les véhicules utilitaires légers (camionnettes, fourgons, véhicules de chantier) sont les mieux lotis. Leur carte grise doit porter la mention "CTTE" ou "VU" pour attester du caractère utilitaire. En pratique, l'absence de banquette arrière ou de points d'ancrage pour des sièges supplémentaires valide ce statut. Pour ces véhicules, la TVA est récupérable non seulement sur l'achat, mais aussi sur l'entretien, les réparations et le carburant.
Les véhicules spécialement aménagés pour l'activité professionnelle entrent aussi dans le champ : un camion frigorifique pour transporter des produits alimentaires, par exemple. Les véhicules de société à deux places, même d'occasion, bénéficient du même régime dès lors qu'ils servent uniquement à des déplacements professionnels.
Certaines professions bénéficient d'un statut dérogatoire : les taxis, les auto-écoles et les ambulanciers peuvent récupérer l'intégralité de la TVA sur leurs véhicules de tourisme, à condition que l'usage soit exclusivement professionnel.
La règle de l'usage exclusivement professionnel
Même avec un véhicule utilitaire, l'administration fiscale exige une utilisation strictement professionnelle. Si le véhicule sert aussi pour des trajets personnels (week-end, courses, vacances), le droit à la déduction peut être remis en cause, ou imposer une récupération partielle.
Depuis le 30 avril 2025, une évolution concerne les véhicules de tourisme : la déduction fiscale est possible si le salarié verse une participation financière pour l'usage privé du véhicule de fonction. L'entreprise doit alors documenter cette participation dans un contrat, préciser les règles d'usage et conserver toutes les factures. Sans cette formalisation, la TVA reste non récupérable.
Les conditions liées au vendeur et à la facture
Pour récupérer la TVA, l'achat doit être effectué auprès d'un vendeur professionnel assujetti à la TVA. Un achat chez un particulier exclut toute possibilité de déduction. La facture doit être conforme et mentionner :
- Les informations du véhicule (marque, modèle, type)
- Le prix hors taxes (HT)
- Le montant et le taux de TVA appliqué
- Le prix toutes taxes comprises (TTC)
Pour les véhicules d'occasion, la TVA est récupérable uniquement si le vendeur professionnel applique la TVA sur le prix total et l'indique clairement sur la facture. Dans le cadre d'un achat intracommunautaire (dans un pays de l'Union européenne), l'entreprise française peut autoliquider la TVA, puis la déduire sur sa déclaration mensuelle ou trimestrielle.
Ce que vous pouvez récupérer au-delà de l'achat
Une fois les conditions remplies, la récupération ne se limite pas au prix d'achat. Pour les véhicules utilitaires, la TVA est déductible sur :
- L'achat (neuf ou occasion)
- La location (leasing, LOA, LLD)
- L'entretien et les réparations
- Le carburant (gazole, essence, électricité)
Pour les véhicules électriques, un avantage supplémentaire existe : la TVA sur l'électricité utilisée pour la recharge est récupérable à 100 %, ce qui réduit significativement les coûts d'exploitation. De plus, ces modèles bénéficient d'une exonération totale de la taxe sur les véhicules de société (TVS) s'ils émettent moins de 20 g/km de CO2.
Les erreurs fréquentes qui font perdre le droit à déduction
Plusieurs pièges reviennent régulièrement. Le premier : acheter un véhicule de tourisme sans formaliser la participation du salarié pour l'usage privé. Sans contrat écrit, la TVA reste non déductible. Le deuxième : utiliser un utilitaire pour des trajets personnels sans le déclarer. L'administration peut alors requalifier l'usage et réclamer la TVA indûment déduite.
Autre erreur : ne pas vérifier la carte grise. Un véhicule qui ressemble à un utilitaire mais dont la carte grise porte la mention "VP" (véhicule particulier) ne permet pas la récupération de TVA. Enfin, pour les achats d'occasion, oublier de demander une facture avec TVA apparente au vendeur professionnel bloque toute déduction.
Comment procéder concrètement pour récupérer la TVA ?
Le mécanisme est simple : l'entreprise déduit la TVA payée sur ses achats (TVA déductible) de celle qu'elle collecte sur ses ventes. Si la TVA déductible est supérieure à la TVA collectée, l'entreprise peut demander un remboursement ou conserver un crédit de TVA pour ses prochaines déclarations.
Prenons un exemple concret : une entreprise de conseil achète un utilitaire 20 000 € HT + 4 000 € de TVA (soit 24 000 € TTC). Elle facture une mission 5 000 € HT + 1 000 € de TVA à un client. Sur sa déclaration, elle déclare 1 000 € de TVA collectée et 4 000 € de TVA déductible. La différence est de -3 000 €. L'État lui rembourse ces 3 000 €, ou elle les garde en crédit pour les prochaines déclarations.
Pour un utilitaire acheté 25 000 € HT, la TVA récupérable s'élève à 5 000 €. Un montant qui peut financer une partie de l'entretien ou du carburant sur l'année.
La demande de remboursement se fait via la déclaration de TVA (CA3 ou CA12), auprès du service des impôts dont dépend l'entreprise. Il est impératif de conserver toutes les factures justificatives pendant au moins six ans, en cas de contrôle fiscal.
Une limite à garder en tête : le statut de l'entreprise
Les auto-entrepreneurs en franchise de TVA ne peuvent pas récupérer la TVA sur un véhicule. De même, une entreprise non assujettie à la TVA (activité exonérée) n'entre pas dans le dispositif. Avant d'acheter, vérifiez votre régime fiscal : si vous êtes en franchise de base, la TVA payée reste définitivement une charge.
Pour les entreprises assujetties, le choix du véhicule et la rigueur administrative (factures conformes, contrat d'usage privé le cas échéant) conditionnent la récupération. Un utilitaire bien choisi et utilisé à 100 % pour le travail permet de récupérer plusieurs milliers d'euros par an, entre l'achat et les frais courants. Mais un véhicule de tourisme mal documenté ou un usage mixte non déclaré peut tout annuler. La décision à prendre : formaliser chaque usage privé par écrit, ou opter pour un utilitaire si l'activité le permet, pour éviter toute contestation.